Sea Breeze ipoteka və daxili kredit: hazır, yoxsa tikilən?
Sea Breeze-də ödəniş üsullarını və hazır ilə tikilməkdə olan mənzil arasındakı seçimi sadə dillə izah edirik — kampaniya reklamı olmadan.
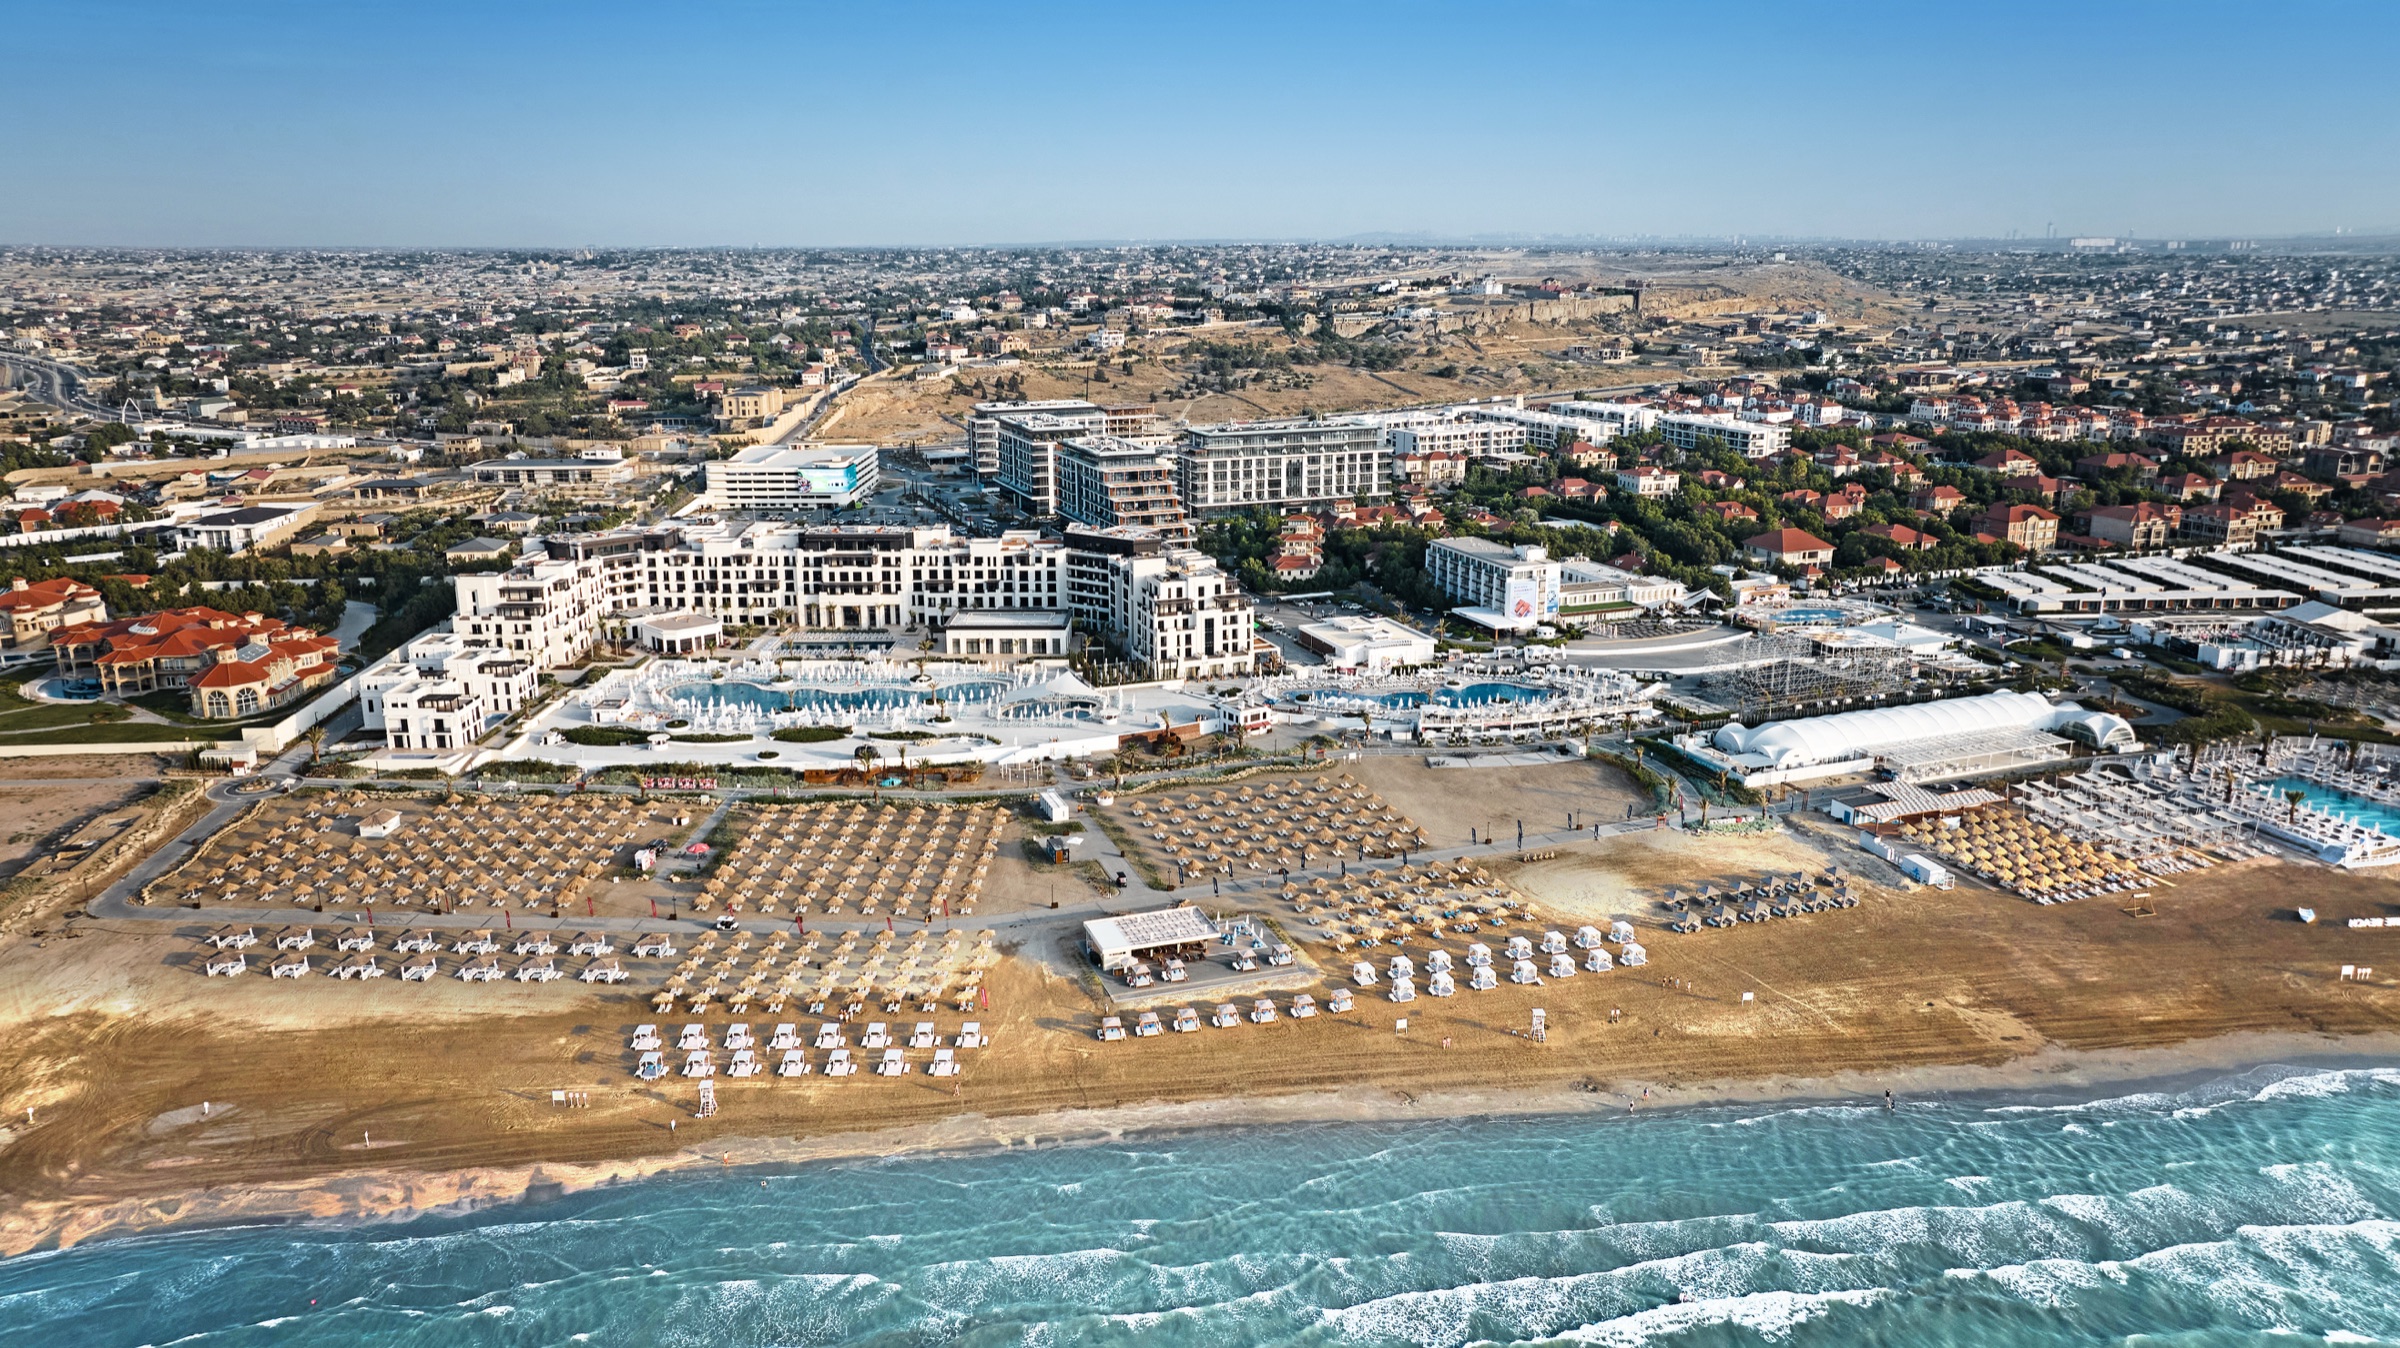
Sea Breeze-də mənzili nağd, developerin daxili krediti (hissəli ödəniş), bank ipotekası, treyd-in və ya mövcud ipotekanın üzərinə keçməklə almaq olar; şərtlər layihəyə və kampaniyaya görə dəyişir. Hazır mənzil dərhal yaşamaq, icarə və çıxarış deməkdir, tikilməkdə olan mənzil isə adətən daha çevik ödəniş planı ilə gəlir, amma açarları gözləmək lazımdır. Sea Breeze Properties Sea Breeze, Nardaran, Bakı ərazisində hər iki seçimi müqayisə edib gəlirinizə və planlarınıza uyğun ödəniş sxemi qurmağa kömək edir.
Kampaniya şərtləri tez dəyişir. Bu yazıdakı nümunələr ümumi mənzərəni göstərir; cari ilkin ödənişi, faizi və müddəti bizdən soruşun.
Ödəniş üsulları
Nağd ödəniş
Ən sadə və sürətli yoldur. Təkrar bazarda nağd alıcının danışıq imkanı daha genişdir. Məsələn, kataloqumuzdakı Sky Park-da 56,7 m² mənzilin qiyməti nağd ödəniş üçün $119 070-dən $83 300-ə endirilib.
Nağd alışda da ehtiyatlı olun: ödənişi yalnız sənədlər yoxlanandan və müqavilə imzalanandan sonra, bank köçürməsi ilə edin ki, hər ödənişin izi qalsın.
Developerin daxili krediti (hissəli ödəniş)
Developer yeni layihələrdə müxtəlif vaxtlarda hissəli ödəniş planları təklif edib, onların bir qismi faizsizdir. Nümunə olaraq, ilkin ödənişi qiymətin 50%-indən başlayan 36 aylıq plan elan olunub. İlkin ödənişin payı və müddət layihədən asılıdır. Daxili kredit bank yoxlaması tələb etmir, amma mülkiyyətin nə vaxt sizin adınıza keçəcəyini müqavilədən mütləq dəqiqləşdirin.
Bank ipotekası
Developer tərəfdaş banklarla ipoteka kampaniyaları keçirir. Məsələn, yay kampaniyalarından birində seçilmiş layihələr üçün 10% ilkin ödənişlə 10 illik ipoteka təklif olunub. ABB ilə birlikdə isə "hibrid ipoteka" təqdim edilib: mənzilin dəyərinin bir hissəsi bank krediti, qalan hissəsi developerin faizsiz hissəli ödənişi ilə maliyyələşir.
Güzəştli dövlət ipotekasının öz meyarları var və hər alıcı ilə hər obyekt üçün əlçatan deyil — uyğunluğu bank yoxlayır. Əcnəbilər üçün bank ipotekası imkanları isə məhduddur. Ətraflı: Əcnəbilər üçün əmlak və yaşayış icazəsi.
Hazır ipoteka
Bəzən satıcı mənzili davam edən ipoteka ilə satır: alıcı ilkin məbləği ödəyir və bankın razılığı ilə qalan aylıq ödənişləri öz üzərinə götürür. Kataloqumuzda belə nümunə var: Lighthouse 2-də hovuz mənzərəli 46,1 m² mənzil — ilkin ödəniş 50 000 ₼, aylıq 1 486 ₼. Bu sxemdə borcun qalığını, faiz dərəcəsini və bankın şərtlərini alışdan əvvəl mütləq yoxlayırıq.
Treyd-in
Developer bəzi layihələr, o cümlədən Polo Residences və Park Residences 2 üçün treyd-in proqramı təklif edib: mövcud əmlakınız qiymətləndirilir və yeni mənzilin ödənişinə daxil edilir. Sea Breeze Properties də öz müştərilərinə treyd-in xidməti göstərir.
Hazır mənzil: üstünlüklər və çatışmazlıqlar
Üstünlüklər:
- aldığınızı görürsünüz — mənzərə, işıq, qonşuluq;
- dərhal köçmək və ya icarəyə vermək olur;
- çıxarış alınır, bu da yaşayış icazəsi üçün müraciətə əsas ola bilər;
- tikinti gecikməsi riski yoxdur.
Çatışmazlıqlar: ödəniş çox vaxt nağd və ya bank ipotekası ilə olur, hissəli ödəniş seçimləri azdır.
Tikilməkdə olan mənzil: üstünlüklər və risklər
Üstünlüklər:
- çevik hissəli ödəniş planları;
- mərtəbəni və planı erkən seçmək imkanı;
- təhvilə qədər qiymət arta bilər (bu, zəmanət deyil).
Risklər:
- təhvil tarixi gecikə bilər;
- hazır məhsul vizuallardan fərqlənə bilər;
- təhvilə qədər icarə gəliri yoxdur;
- mənzil qeydiyyata alınana qədər yaşayış icazəsi üçün əsas yaranmır.
Riskləri azaltmaq üçün müqavilədə təhvil tarixini, gecikmə halında kompensasiyanı və mənzilin hansı vəziyyətdə veriləcəyini dəqiq yazdırın. Ödəniş qrafikini isə tikintinin real gedişi ilə müqayisə edin.
Təmirli, yoxsa təmirsiz?
Təmirli (açar təslim) mənzil vaxta qənaət edir və dərhal gəlir gətirə bilər, məsələn, Lighthouse 4-də 81 m² təmirli mənzil. Təmirsiz mənzil isə daha çox seçim azadlığı verir, məsələn, Polo Residences-də 75 m² mənzil. Amma təmirin büdcəsini və bir neçə aylıq müddətini əvvəlcədən hesablamaq lazımdır.
Ödəniş variantlarını necə müqayisə etməli?
Aylıq ödənişin kiçik olması sxemin ucuz olması demək deyil. Variantları müqayisə edərkən bunlara baxın:
- Ümumi məbləğ: bütün ödənişlərin cəmi — ilkin ödəniş, aylıq ödənişlər, faizlər, sığorta və komissiyalar.
- Müqavilənin valyutası: qiymət manatla, yoxsa dollarla bağlanır — gəliriniz hansı valyutadadır.
- Vaxtından əvvəl ödəmə: borcu erkən bağlamaq mümkündürmü və cəriməsi varmı.
- Gecikmə şərtləri: ödənişi gecikdirsəniz nə baş verir.
- Mülkiyyətin keçid anı: mənzil sizin adınıza nə vaxt qeydiyyata alınır.
Sea Breeze Properties bu mərhələdə nə edir?
Developerin və bankların cari şərtlərini toplayırıq, sizin üçün iki-üç real ssenari üzrə ümumi dəyəri hesablayırıq və müqavilədəki təhvil tarixi, cərimələr və mülkiyyətin keçidi kimi bəndləri yoxlayırıq. Bank, notarius və satıcı ilə koordinasiyanı da öz üzərimizə götürürük.
Qərar üçün 5 sual
- Açarlar sizə nə vaxt lazımdır?
- Aylıq nə qədər ödəyə bilərsiniz və gəliriniz sabitdirmi?
- Yaşayış icazəsi almaq planınız varmı?
- Mənzili icarəyə verəcəksinizmi?
- Təmirə vaxtınız və büdcəniz varmı?
Bu suallara cavab verəndən sonra seçim adətən özü aydınlaşır. Alışın bütün addımları üçün Sea Breeze-də mənzil almaq bələdçisinə baxın.
Cari kampaniyaları və sizə uyğun ödəniş sxemini birlikdə hesablayaq — bizə yazın.
Suallar və cavablar
Sea Breeze-də mənzili ipoteka ilə almaq olarmı?
Bəli. Developer tərəfdaş banklarla ipoteka kampaniyaları keçirir, o cümlədən ABB ilə "hibrid ipoteka" təqdim edib. İlkin ödəniş, faiz və müddət kampaniyaya görə dəyişir, ona görə cari şərtləri Sea Breeze Properties-dən soruşun.
Sea Breeze-də daxili kredit nədir?
Daxili kredit developerin özünün təklif etdiyi hissəli ödəniş planıdır və bank yoxlaması tələb etmir. Planların bir qismi faizsizdir, ilkin ödəniş və müddət isə layihədən asılıdır.
Hazır ipoteka nə deməkdir?
Hazır ipotekada satıcı mənzili davam edən bank ipotekası ilə satır: alıcı ilkin məbləği ödəyir və bankın razılığı ilə qalan aylıq ödənişləri öz üzərinə götürür. Alışdan əvvəl borcun qalığı və bankın şərtləri yoxlanılmalıdır.
Hazır mənzil almaq daha yaxşıdır, yoxsa tikilməkdə olan?
Dərhal yaşamaq, icarə gəliri və ya yaşayış icazəsi lazımdırsa, hazır mənzil daha uyğundur. Çevik ödəniş planı istəyirsinizsə və gözləməyə hazırsınızsa, tikilməkdə olan layihə düşünülə bilər, lakin gecikmə riskini nəzərə alın.
Sea Breeze-də alış barədə düşünürsünüz?
Mütəxəssislə danışın — 24 saat ərzində cavab veririk.